20 September 2026
Ditulis oleh: Charis Rohmadi
Resident Analyst MemNu
Perang di Ukraina telah berjalan lebih dari 4 ½ tahun atau bahkan 12 tahun kalau kita hitung mulai dari aneksasi Krimea oleh Rusia. Berkaca dari itu perang antara Iran dengan Amerika dan Israel yang kemudian menyeret Yaman kelihatannya akan berlangsung lama. Apa dampak krisis pasokan minyak dan komoditas lainnya bila penutupan selat Hormuz dan Bab-el-Mandeb berlangsung lebih dari 3 tahun? Artikel ini mencoba menganalisis kemungkinan-kemungkinan yang akan terjadi.
Fondasi yang Jarang Disadari: Daur Ulang Petrodolar
Kita terbiasa membaca ekonomi dunia lewat kacamata kebijakan dagang, suku bunga, atau inovasi teknologi. Tapi di bawah semua lapisan itu ada satu kenyataan yang jarang disebut secara eksplisit: uang, pada akhirnya, adalah klaim atas energi dan/atau sumber daya fisik. Selama energi mengalir lancar dan murah, sistem finansial di atas kertas bisa berjalan seolah tak terbatas. Masalahnya muncul begitu hambatan fisik — katakanlah blokade tiga tahun di jalur maritim vital — memutus pasokan bahan bakar dan komoditas turunan atau hasil sampingan dalam jangka panjang. Di titik itu, dunia abstrak angka-angka finansial berbenturan langsung dengan hukum termodinamika.
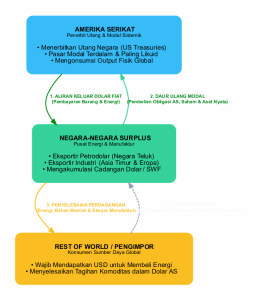
Selama lebih dari lima dekade, tatanan keuangan global bertumpu pada satu siklus yang tidak banyak dibahas di luar lingkaran ekonom: daur ulang petrodolar (petrodollar recycling). Karena minyak dan gas dihargai dalam dolar AS di mana pun transaksinya terjadi, praktis setiap negara di luar Amerika harus mengumpulkan dolar hanya untuk membeli energi. Negara-negara pengekspor — terutama di Timur Tengah — pun menumpuk surplus dolar dalam jumlah raksasa.
Alih-alih membiarkan dana itu menganggur, mereka menanamkannya kembali ke pasar keuangan Barat: obligasi pemerintah AS, saham korporasi, properti. Dua konsekuensinya cukup jelas. Biaya pinjaman Amerika sangat rendah secara artifisial menjadi insentif bagi Amerika untuk menjadi negara defisit (pengutang), sementara sistem perbankan global mendapat pasokan likuiditas yang mendanai perdagangan dan ekspansi bisnis di mana-mana. Sistem ini berjalan diam-diam selama puluhan tahun — sampai sesuatu memutusnya.
Anggaran Negara Punya Batas Elastisitas
Pemerintah pada dasarnya membiayai dirinya lewat tiga jalur: (1) pajak (pajak pendapatan, konsumsi domestik -PPN), (2) utang yang diterbitkan saat pengeluaran melampaui penerimaan, dan (3) cadangan devisa yang jadi bantalan untuk transaksi internasional serta menjaga nilai tukar. Dalam keadaan normal, ketiganya saling menyeimbangkan.
Ketika ongkos impor energi melonjak tajam, Terms of trade — rasio antara nilai ekspor dan biaya impor suatu negara — langsung memburuk. Kalau tagihan energi tiba-tiba berlipat ganda, pemerintah dihadapkan pada pilihan yang semuanya menyakitkan: menguras cadangan devisa, menambah utang besar-besaran untuk menyubsidi bahan bakar rumah tangga, atau membiarkan harga domestik naik dan menanggung risiko gejolak sosial. Tidak ada opsi yang gratis.
Dua Jalur Sempit, Satu Sistem yang Retak
Bayangkan Selat Hormuz — jalur bagi hampir seperlima minyak dunia — dan Bab-el-Mandeb, pintu masuk ke Terusan Suez, sama-sama diblokade. Jika kondisi itu berlangsung selama tiga tahun, dampaknya jauh lebih dalam dari sekadar harga bensin naik.
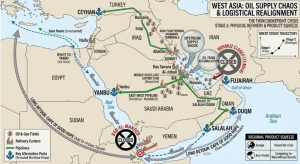
Rantai daur ulang petrodolar akan patah dari dua arah sekaligus. Eksportir Teluk kehilangan pendapatan dan akan mengurangi atau bahkan berhenti membeli utang negara-negara Barat. Bersamaan dengan itu, pusat manufaktur Asia seperti Jepang, Korea Selatan, dan Taiwan justru terpaksa menjual simpanan obligasi AS mereka demi tunai — untuk membayar impor bahan bakar darurat. Pembeli utama utang global menghilang justru saat permintaan uang tunai sedang memuncak di Amerika dan negara lainnya.
Yang juga sering luput dari perhatian, minyak mentah bukan cuma bahan bakar. Ia adalah bahan baku nafta dan prekursor kimia untuk plastik, resin, pupuk, hingga reagen industri. Tanpa pasokan ini, manufaktur canggih dari perakitan semikonduktor sampai farmasi akan tersendat, tidak peduli seberapa otomatis pabriknya. Jadi selain biaya energi yang tinggi kekurangan pasokan feedstock akan menurunkan produksi dan ekspor negara-negara industri di Asia Timur sehingga mengurangi kemampuan mereka mendaur ulang dolar.
Indonesia: Berdiri di Tengah Dua Arus
Posisi Indonesia dalam skenario ini cukup unik. Sebagai net importer minyak, masih bergantung pada impor untuk memenuhi sebagian kebutuhan BBM domestiknya, berdasarkan data Kementerian ESDM — sehingga lonjakan harga minyak berkepanjangan memaksa pemerintah memilih antara memperlebar subsidi (dan defisit anggaran ikut membengkak) atau membebankan kenaikan harga ke masyarakat, yang berisiko menekan konsumsi rumah tangga yang menyumbang lebih dari separuh PDB.
Tapi Indonesia juga punya penyangga yang tidak dimiliki negara pengimpor miskin sumber daya seperti Vietnam atau Sri Lanka: ekspor batu bara termal, minyak sawit, dan nikel. Harga energi global yang tinggi justru mendongkrak nilai ekspor komoditas ini, sehingga sebagian tekanan di neraca dagang bisa terkompensasi secara alami. Program biodiesel B35/B40 menambah lapisan proteksi lagi — menggantikan sebagian solar impor secara fisik, bukan cuma finansial. Digabung dengan rasio utang terhadap PDB yang relatif rendah, sekitar 40% pada 2025, Indonesia punya daya tahan struktural yang lebih baik dari banyak negara sejenis, meski pertumbuhan ekonominya kemungkinan tetap melambat.
Kenapa Krisis Semacam Ini Susah Berakhir Cepat
Diplomasi atau intervensi militer untuk membuka kembali jalur maritim yang terblokade nyaris selalu buntu, karena setiap pihak memandang situasi ini sebagai pertaruhan eksistensial, bukan sekadar isu teknis. Penguasa jalur sempit regional melihat kendali atas transit sebagai satu-satunya kartu tawar mereka melawan intervensi asing — kompromi tanpa jaminan keamanan yang kuat tidak bisa diterima karena negara agresor bisa saja mengulangi agresinya. Negara Teluk terjepit di antara konflik regional dan infrastruktur vital yang rapuh (fasilitas desalinasi, kilang minyak), sehingga tak bisa buru-buru memulihkan produksi tanpa jaminan menyeluruh yang justru makin sulit diberikan siapa pun. Sementara bagi Barat, jalur terbuka dan energi terjangkau adalah prasyarat stabilitas finansial mereka sendiri — mengalah pada blokade berarti mempertaruhkan kredibilitas jaminan keamanan global.
Karena tak ada pihak yang bisa mundur tanpa risiko keruntuhan politik atau ekonomi masing-masing, yang terjadi bukan sengketa geopolitik biasa, melainkan kebuntuan struktural.
Ketika Premis Pertumbuhan Runtuh
Kapitalisme finansial modern berjalan di atas satu asumsi: klaim finansial — utang, saham, derivatif — bisa terus tumbuh eksponensial karena output ekonomi riil akan selalu membesar. Begitu kejutan energi fisik selama tiga tahun memaksa output riil global menyusut, asumsi itu ambruk.
Yang terjadi selanjutnya bukan penyesuaian halus, melainkan tiga pergeseran sekaligus: aset finansial berimbal rendah mengalami repricing besar-besaran; modal institusional beralih dari klaim berbasis kertas menuju aset nyata — energi, lahan, pipa, komoditas fisik; dan perilaku pelaku ekonomi berubah dari ekspansi kooperatif menjadi apa yang bisa disebut ekstraksi defensif — merebut sumber daya yang tersisa, mengeksekusi jaminan utang, mengamankan aset sebelum didahului pihak lain.
Alat yang Sama, Beban yang Berbeda
Yang membuat krisis ini lebih berbahaya dari yang terlihat bukan skenario blokade itu sendiri, melainkan kondisi fondasi yang sudah rapuh jauh sebelum blokade dimulai. Pada tahun fiskal 2025, pembayaran bunga utang neto pemerintah AS mencapai sekitar USD 970 miliar — melampaui anggaran pertahanan nasional sebesar USD 917-919 miliar. Ini bukan proyeksi, ini fakta yang sudah terjadi, dan pertama kali tercatat sejak 1940. Artinya: sebelum satu kapal pun berhenti melintasi Hormuz, sistem keuangan global sudah membayar lebih mahal untuk mempertahankan dirinya sendiri dibanding untuk mempertahankan negaranya.
Tekanan ini tidak berdiri sendiri. Populasi usia produktif menyusut justru di tempat modal dan infrastruktur industri sudah tertanam — Eropa, Jepang, Tiongkok — sementara pertumbuhan bergeser ke kawasan yang belum siap menampungnya. Rantai pasok yang dulu dioptimalkan untuk efisiensi kini dibangun ulang untuk ketahanan, dengan biaya yang harus ditanggung, bukan dihindari. Dan dolar AS — mata uang cadangan yang menopang seluruh sistem — semakin dicurigai sebagai alat politik, tanpa ada penggantinya yang benar-benar siap mengambil alih peran itu. Alat-alat yang mendasari pertumbuhan di abad 20 sekarang menjadi beban, dan instrumen yang dipakai untuk mengendalikan alat-alat itu memerlukan pertumbuhan yang kini semakin susah didapat.
Sederhananya: kebijakan yang sama — utang murah, rantai pasok global, dominasi dolar — yang dulu membangun pertumbuhan abad ke-20, kini menjadi beban itu sendiri. Dan setiap alat yang tersisa untuk mengelola beban ini — suku bunga rendah, stimulus, pencetakan uang — membutuhkan pertumbuhan nyata yang justru sedang menghilang. Krisis energi tiga tahun bukan penyebab kerapuhan ini. Ia hanya akan menyingkapnya lebih cepat dari yang seharusnya.
Dunia Setelah Krisis Tidak Akan Sama
Blokade tiga tahun semacam ini tidak berakhir dengan kembalinya keadaan seperti semula. Rantai pasok yang selama tiga dekade dibangun di atas efisiensi “just-in-time” akan bergeser ke logika “just-in-case” — produksi regional dengan redundansi, lebih dekat ke pasar, meski lebih mahal. Terganggunya daur ulang petrodolar mempercepat pergeseran menuju penyelesaian dagang non-dolar: mata uang lokal, barter sumber daya dengan infrastruktur, atau mekanisme berbasis emas. Dan pemerintah di mana-mana akan mulai memperlakukan energi, mineral kritis, serta hasil pertanian sebagai aset keamanan nasional — lengkap dengan kontrol ekspor dan nasionalisasi titik-titik pasokan strategis.
Intinya sederhana: arsitektur finansial dunia hanya sekuat rantai pasok fisik yang menopangnya. Begitu pasokan energi dan sumber daya fisik menyusut selama bertahun-tahun, klaim di atas kertas cepat atau lambat harus tunduk pada kenyataan tersebut. Perubahan sistem ekonomi dunia secara radikal mungkin tidak terelakkan.
Referensi
U.S. Department of the Treasury — Financial Report of the U.S. Government, Fiscal Year 2025
Kementerian ESDM RI — Implementasi Program E20, Pemerintah Butuh 4 Juta Kiloliter Etanol