1 Oktober 2026
Ditulis: Charis Rohmadi
Resident Analyst MemNu
Jika krisis pasokan minyak saat ini bertahan lebih dari tiga tahun, eksplorasi hampir pasti meningkat. Namun responsnya akan lebih lambat, lebih selektif, dan lebih dipengaruhi politik dibandingkan siklus harga minyak sebelumnya.
Sepanjang sejarah energi modern, harga minyak yang tinggi biasanya memicu respons yang dapat diperkirakan: perusahaan mengebor lebih banyak sumur, pemerintah membuka wilayah kerja baru, dan investor membiayai eksplorasi. Hubungan itu masih ada, tetapi kini lebih lemah, lebih lambat, dan jauh lebih rumit. Jumlah rig di Amerika Serikat memang naik dan perizinan meluas di Norwegia, Aljazair, India, dan Barbados, tetapi investasi hulu global diperkirakan hanya naik tipis pada 2026 dan belanja eksplorasi relatif datar. Perusahaan besar masih mengarahkan tambahan kas ke utang, dividen, pembelian kembali saham (buyback), akuisisi, dan lindung nilai. Sikap ini tidak irasional: investasi minyak berhorizon bertahun-tahun, sedangkan lonjakan harga akibat geopolitik dapat berakhir dalam hitungan bulan. Hasil yang paling mungkin bukan ledakan pengeboran global, melainkan kenaikan aktivitas hulu yang bertahap, tidak merata, dan berlapis.
Pemain Berbeda, Sumber Modal Berbeda
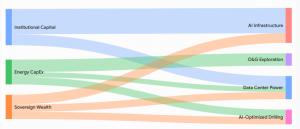
Industri minyak bukan satu aktor tunggal. Perusahaan besar membiayai eksplorasi dari arus kas dengan anggaran yang ditetapkan jauh hari dan tunduk pada tuntutan disiplin modal. Produsen independen, terutama di cekungan shale AS, merespons lebih cepat, tetapi sejak sekitar 2017 mengejar arus kas bebas, bukan pertumbuhan. Perusahaan junior bergantung pada ekuitas dan farm-out, serta bersaing dengan teknologi, kecerdasan buatan, pertambangan, dan energi terbarukan untuk memperoleh modal. Perusahaan minyak nasional (NOC) seperti Saudi Aramco, ADNOC, Petrobras, dan Pertamina memikul tujuan komersial sekaligus politik, sehingga keputusan eksplorasinya tidak bisa dibaca dari harga minyak saja.
Perang Tiga Tahun Mengubah Kalkulasi
Argumen terkuat bagi eksplorasi bukan tingginya harga, melainkan ekspektasi tentang lamanya keterbatasan pasokan. Perang di Ukraina menunjukkan bahwa konflik panjang tidak membuat produksi yang terganggu hilang permanen karena perdagangan dialihkan, tetapi konflik yang memengaruhi Selat Hormuz membawa risiko fisik yang lebih terkonsentrasi. Adaptasi parsial tetap terjadi, sehingga perang bisa berlanjut sementara premi harga menurun. Namun jika harga tinggi bertahan lebih dari tiga tahun, empat alasan menguat: harga berjangka menjadi kredibel, penurunan alamiah lapangan terus berlangsung, penggantian cadangan mendesak (akuisisi hanya memindahkan kepemilikan, bukan menciptakan cadangan baru), dan keamanan energi memperoleh nilai ekonomi tambahan.
Kekuatan yang Mendorong dan Menghambat Eksplorasi
Pendorongnya: keekonomian proyek membaik, teknologi (seismik, subsea, enhanced oil recovery/EOR, otomasi, AI) mengurangi ketidakpastian, perusahaan dengan umur cadangan menurun pada akhirnya harus berinvestasi, dan diversifikasi geografis semakin bernilai.
Penghambatnya: disiplin modal membuat windfall mengalir ke dividen, buyback, dan utang; produsen dapat memilih memanen harga tinggi ketimbang menambah pasokan; pemerintah dapat menarik kas lewat pajak windfall, royalti, dan kewajiban pasar domestik; biaya rig dan jasa naik sehingga belanja nominal membeli aktivitas fisik lebih sedikit; dan proyek lepas pantai baru berproduksi bertahun-tahun kemudian, mungkin setelah kelangkaan berakhir.
Bagaimana Model Ekonomi yang Berbeda Akan Merespons
Produsen liberal berbasis pasar (AS, Kanada, Australia) bergerak lebih dulu dengan proyek siklus pendek. Eksportir dengan arahan negara (Arab Saudi, UEA, Brasil, Norwegia) lebih dulu melindungi infrastruktur dan rute ekspor, sehingga eksplorasinya selektif. Importir dengan arahan negara (Tiongkok, India) mendorong produksi domestik dan akuisisi luar negeri, bahkan pada proyek berimbal hasil rendah. Importir liberal dengan sumber daya terbatas (Jepang, Korea Selatan, sebagian Eropa) mengandalkan pelepasan cadangan, efisiensi, dan investasi luar negeri. Klasifikasi ini ilustratif; sebagian besar negara berkarakter campuran.
Indonesia: Sistem Hibrida di Bawah Tekanan Impor dan Fiskal
Sistem Indonesia hibrida: swasta dan perusahaan internasional berinvestasi lewat kontrak bagi hasil, tetapi negara mengendalikan wilayah kerja, kerangka fiskal, dan harga domestik, serta sangat bergantung pada Pertamina. Asumsi lifting minyak RAPBN 2026 disepakati pada 605–620 ribu barel per hari dengan Indonesian Crude Price (ICP) US$60–80 per barel [1], jauh di bawah kebutuhan nasional. Harga tinggi memperbaiki keekonomian produksi domestik, tetapi karena Indonesia mengimpor jauh lebih banyak minyak dan BBM daripada yang diekspor, secara agregat Indonesia dirugikan. Insentif strategis untuk eksplorasi menguat, sementara kemampuan pembiayaannya melemah.
Menteri Keuangan Purbaya Yudhi Sadewa menyatakan APBN akan menyerap guncangan ketika harga global melampaui US$100 per barel, jauh di atas asumsi APBN 2026 sebesar US$70. Anggaran mengalokasikan Rp381,3 triliun untuk subsidi energi serta kompensasi bagi Pertamina dan PLN, dan harga US$90–US$92 dapat mendorong defisit sekitar 3,6 persen PDB, melampaui batas hukum 3 persen [2]. Inilah dilema intinya: setiap rupiah untuk menahan harga BBM tidak dapat sekaligus membiayai survei geologi, infrastruktur, atau insentif investasi eksplorasi.
Karena itu, pengembangan akan mendahului eksplorasi: reaktivasi sumur idle, sumur tambahan di lapangan produksi, EOR, dan percepatan proyek yang telah disetujui. Delapan proyek hulu yang dijadwalkan beroperasi pada 2026 bernilai belanja modal sekitar US$478 juta dan menambah hampir 8.200 barel minyak per hari (BOPD) serta 214 juta standar kaki kubik gas per hari (MMSCFD) pada tahun berjalan [3]. Berguna, tetapi terlalu kecil untuk menutup defisit struktural minyak kita. Pengeboran pengembangan mengekstraksi akumulasi yang sudah diketahui, sedangkan eksplorasi mencari yang belum terbukti; bertambahnya sumur pengembangan bukan berarti boom eksplorasi.
Potensi geologi Indonesia masih besar, terutama di Indonesia timur dan laut dalam, tetapi di sanalah biaya dan risikonya tertinggi, dan harga spot tinggi tidak mengompensasi regulasi yang tidak stabil, persetujuan lambat, atau perubahan syarat fiskal setelah penemuan. Investor membandingkan kita dengan Brasil, Guyana, Namibia, dan Timur Tengah. Bila guncangan bertahan lebih dari tiga tahun, strategi dua kecepatan paling mungkin: jalur cepat pada lapangan matang dan penemuan yang telah diketahui, jalur lambat pada eksplorasi frontier yang bergantung pada perusahaan internasional, eksplorator independen, dan NOC asing. Pertamina tidak realistis dibebani seluruh kampanye, sehingga instrumen terkuat pemerintah adalah de-risking selektif: data geologi dan seismik yang lebih baik, bagi hasil yang stabil dan kompetitif, persetujuan lebih cepat, kewajiban pasar domestik yang jelas, dan konsistensi fiskal sepanjang umur proyek.
Hasil Global yang Paling Mungkin
Ada empat kemungkinan. Pertama, mode memanen windfall, ketika eksplorasi hanya naik sedikit. Kedua, siklus naik bertahap yang dipimpin perusahaan independen dan swasta, lalu NOC dan perusahaan besar. Ketiga, adaptasi dan normalisasi harga, ketika perdagangan dialihkan dan konsumsi turun tanpa penyelesaian politik yang tegas. Keempat, eskalasi dan kehilangan pasokan berat, ketika intervensi negara meluas tetapi resesi, inflasi biaya, dan kendala fisik menekan respons pasokan. Berdasarkan bukti yang ada, yang paling masuk akal adalah peningkatan hulu yang bertahap dan tidak merata: dari lapangan yang ada dan produksi siklus pendek, lalu selektif ke eksplorasi frontier.
Kesimpulan: Harga Tinggi Menciptakan Insentif, Institusi Menentukan Respons
Harga minyak tinggi tetap menjadi insentif eksplorasi yang kuat, tetapi tidak lagi cukup dengan sendirinya. Respons industri dibentuk oleh ingatan atas siklus boom-bust, disiplin modal, klaim pemerintah atas windfall, waktu proyek yang panjang, kendala jasa, ketidakpastian transisi energi, dan tujuan strategis negara. Jika krisis cepat berakhir, eksplorasi tetap tertahan. Jika konflik berlangsung lebih dari tiga tahun, penurunan lapangan, menipisnya cadangan, dan keamanan energi memaksa investasi lebih besar, tetapi respons pertama adalah kampanye berisiko lebih rendah dari lapangan yang sudah dikenal.
Bagi Indonesia, defisit impor struktural tidak dapat dihapus lewat segelintir proyek pengembangan, dan kampanye frontier tidak dapat dibiayai hanya oleh APBN dan Pertamina. Strategi paling kredibel adalah mengoptimalkan produksi yang ada sambil menciptakan kondisi kompetitif bagi investor eksternal. Pertanyaan penentunya bukan sekadar apakah harga tetap tinggi, melainkan apakah kita mampu menerjemahkan peringatan dalam harga itu menjadi investasi yang bertahan lama sebelum kelangkaan berikutnya tiba.
Referensi